

 好配资炒股开户线上
翻完九部门发布的"十五五"规划,心里翻腾了好一阵。中国新能源车都干到全球一半以上了,怎么还有人天天喊"卡脖子"?
直到2025年秋天Nexperia那档子事把欧洲车企整得停线停产,我们才算看明白,销量再牛,两条命脉握在别人手里,也照样能被人一夜掐停。
2025年中国汽车总销量3440万辆,新能源占了1649万辆。到了2026年前八个月,新能源新车渗透率已经推上52.4%。
2025年国内乘用车装了组合驾驶辅助的占比也来到64.9%。规模够大,可再往下看一层,就会发现光"卖得多"三个字撑不起"强"这个字。
老一套的汽车思路,讲的是发动机、变速箱、底盘调校。现在的车,电子电气架构从一堆分散控制器慢慢收拢到域控制器,再往中央计算凑。座舱、辅助驾驶、能量管理,全靠算力和代码撑着。
一次OTA推送下来,车的功能就能变个样,产品边界被软件反复重写。两样东西被顶到了台前。一个是车规芯片,管算、管控、管传、管存;一个是基础软件,把这些硬件拧成一台能持续升级的整车。
少一颗关键芯片,整车下不了线;操作系统受制,OTA、开发、数据安全全得看别人脸色,这就是我们说的两条命脉,一根管硬件的骨架,一根管软件的神经。
要理解这次规划为啥这么急,绕不开2025年9月底那场大戏。Nexperia这家公司总部在荷兰,闻泰科技早前把它整个买了下来。
它一年做超过1000亿颗基础半导体,占全球基础半导体供应大约四分之一,六成卖给汽车行业。
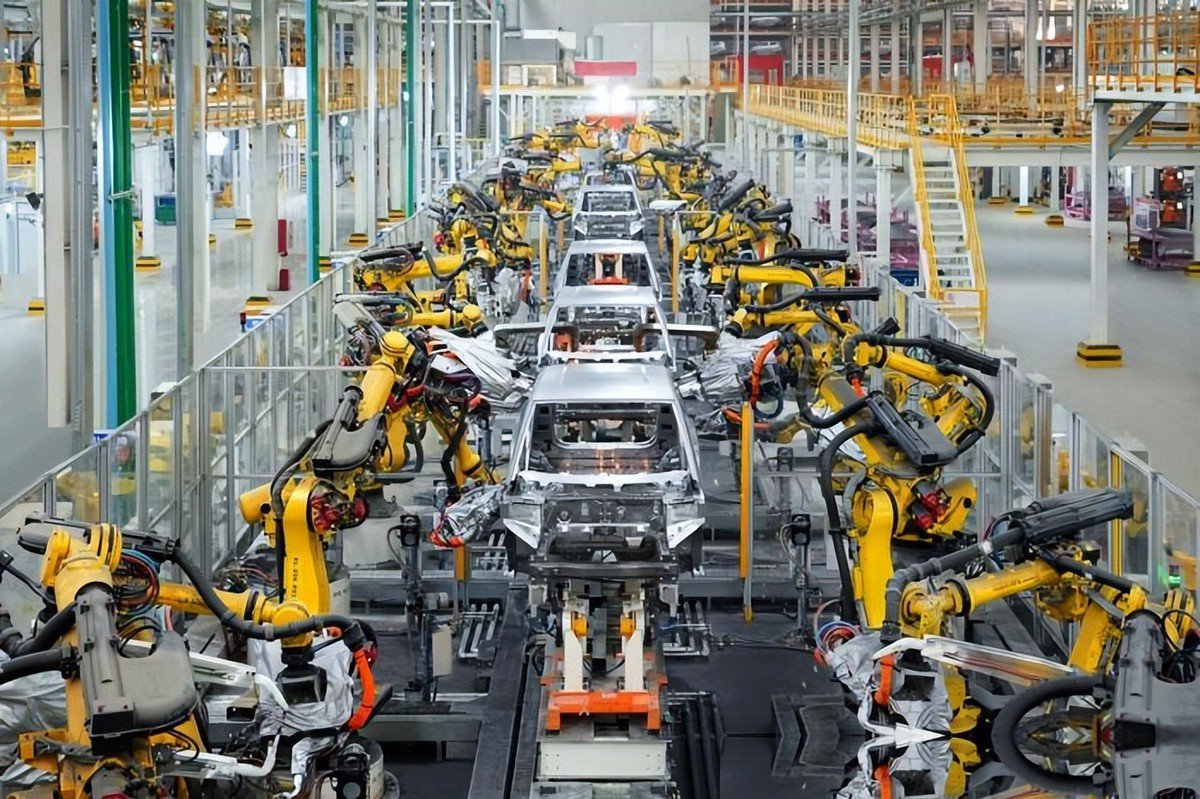
业内有句话,全世界几乎每辆在产车里都能扒出它家的芯片。2025年9月30日,荷兰经济事务部门援引一部冷战时期的《商品可用性法》,直接接管了Nexperia。
荷兰法院把闻泰派的CEO停职,母公司的表决权也被交给独立管理人。理由讲的是"国家安全"和"治理缺陷",实际就是硬抢。
中国这边10月4日回手一记,商务部直接禁止Nexperia中国及分包厂把国内组装的成品、半成品出口海外。后果一夜之间就来了。
欧洲汽车工业协会10月中旬发出警告,大众被曝考虑高尔夫(配置|询价)停产,日产、本田都收到延迟交付通知,年底本田干脆减了产。
要命的是,出问题的这些芯片大多是成熟制程,服务于刹车、电窗、灯光这些最基础的电控系统。可就因为要重做可靠性、功能安全、环境适应性的长周期认证,车企根本没法说换就换。
风波没完,Nexperia中国干脆调头,把粤芯、燕东、赛微这些国内代工厂拉进合格供应链,走出一条中国晶圆的独立路线。
这件事像一面镜子,把软件定义汽车时代最脆弱的那层皮撕开给全世界看。销量再大也没用,只要底层的东西攥在别人手里,人家想让你停就能让你停。
软件这条线上的火药味也在加浓。美国商务部对涉华、涉俄的网联汽车软硬件已经出了限制安排,其中软件禁令从2027车型年起生效,部分硬件限制指向2030车型年。
汽车一旦联网、一旦上自动驾驶,通信模块、数据处理、代码来源,全被塞进国家安全审查的口袋。竞争的分界线从整车关税一路往下压到底层代码。欧洲那边也没闲着,数据保护、本地化、补贴门槛一层叠一层地垒。
中国车企出海,等于每到一个市场就得重新过一遍关。这时候我们才真切体会到,芯片和软件如果不掌握在自己手里,出去卖车就等于替别人打工,人家随时能拉闸。
回头看这几年的政策节奏,一直在加码。2024年工信部发布国家汽车芯片标准体系建设指南。2025年智能网联汽车软件在线升级的准入和召回管理进一步收紧。
2026年,车控操作系统、车载操作系统两项国家标准开始实施,控制芯片、计算芯片、通信芯片、功率芯片和软件质量都被写进标准化重点。
这次"十五五"规划里,操作系统、工业软件、汽车芯片被直接列进产业链短板攻关任务,并且明确了坐标——2030年跨进世界汽车强国的门槛。
文件里没有光讲"研发"两个字,反复念叨的是扩大应用规模、首版次软件、测试评价、接口规范、整车验证。这一串词看着枯燥,其实分量重得很。
车规芯片和基础软件都不是实验室里做出样品就能收工的东西。芯片得跟着一款车型走完好几年的验证周期,软件得反复适配不同芯片、不同域控制器、不同整车平台。
没有足够多的车装上去跑,缺陷暴露不出来,成本也压不下去。这个道理一说就懂,可真做起来极其磨人。
而这里,中国手里有一张别人复制不来的牌——超大规模的新能源汽车市场。政策就是想把这块地从"卖车市场"顺势推成"底层技术验证场"。
国产芯片有装车量了,企业才能养得起下一代产品;国产操作系统跨车型跑起来,开发工具、人才、供应商生态才会围过来。规模拧成迭代速度,迭代速度再反哺性能和成本,这个循环一旦转起来,追赶者就没辙了。
"超车"这两个字,逻辑藏在赛道本身里。传统燃油车那一套技术秩序已经熟透,发动机、变速箱、品牌溢价、全球经销网,几十年积累起来的东西,后来者想在同一条路上追平几乎没门。
可智能电动车的中央计算、舱驾融合、汽车AI、车路云协同都还在变,旧优势的保质期被缩短,新规则还没定稿。
中国这边的家底也够厚。新能源汽车、动力电池及关键材料产量占全球七成以上,五家新能源车企挤进全球销量前十,充换电基础设施铺得密密麻麻。
要是车规芯片和基础软件也能迈过可靠性、规模化这两道坎,中国车企拿到的就不只是供应安全,还有整车电子架构、软件接口、迭代节奏的定义权。
这份定义权最直接的落点,是钱怎么分。以前芯片和软件都是采购模块,车卖出去就算完事。
智能化越深,整车对高算力平台、操作系统、算法生态的黏性就越强。谁掌握底层平台,谁就能把功能订阅、数据服务、智能驾驶升级留在自己的体系里。
规划专门提了软件订阅、远程运维这些后服务市场,说明商业模式已经在往车辆全生命周期延伸。
有一点得掰开讲。自主可控绝对不等于关起门来什么都自己造。汽车芯片品类繁杂,先进制程、EDA工具、IP、存储、传感器、开发工具链,天生就是全球分工的活。软件更离不开开源社区和国际标准。
真要把每个环节都做成封闭圈,成本一路飙升,还容易搞出一堆重复投资和低水平项目。规划文件在提攻关短板的同时,专门写了开放合作、深化国际研发与供应链协作,还提到要治理过度投资、推动低效产能退出。
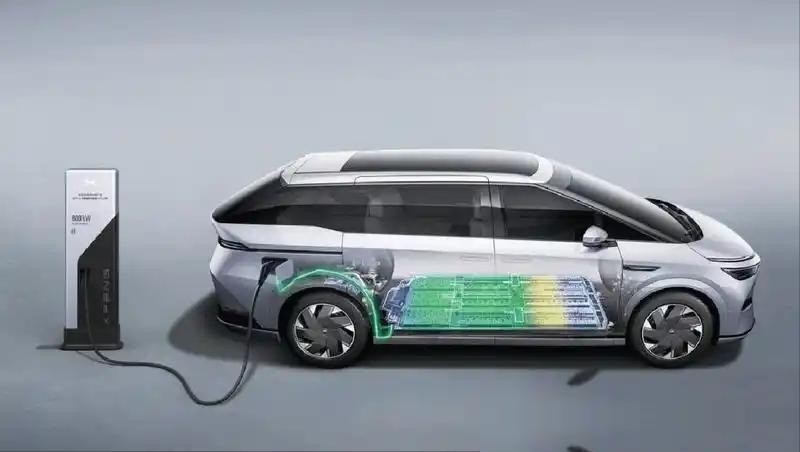
真正的目标是在关键处握有替代能力和主导权,海外供应商并不需要全推出门。这个分寸感很关键,汽车强国的战场从来都是全球市场,封闭生态撑不起全球化。
未来五年的成绩单会写得很具体。国产车规芯片要从"能用"走到大批量、长周期稳定装车。基础软件要从单个品牌自研走到跨芯片、跨车型的生态兼容。国内标准还得跟国际法规体系对得上。
只做完国产替代,主要解决的是安全问题。要让海外车企愿意用中国的芯片、软件、接口和标准,产业位置才会再往上挪一格。
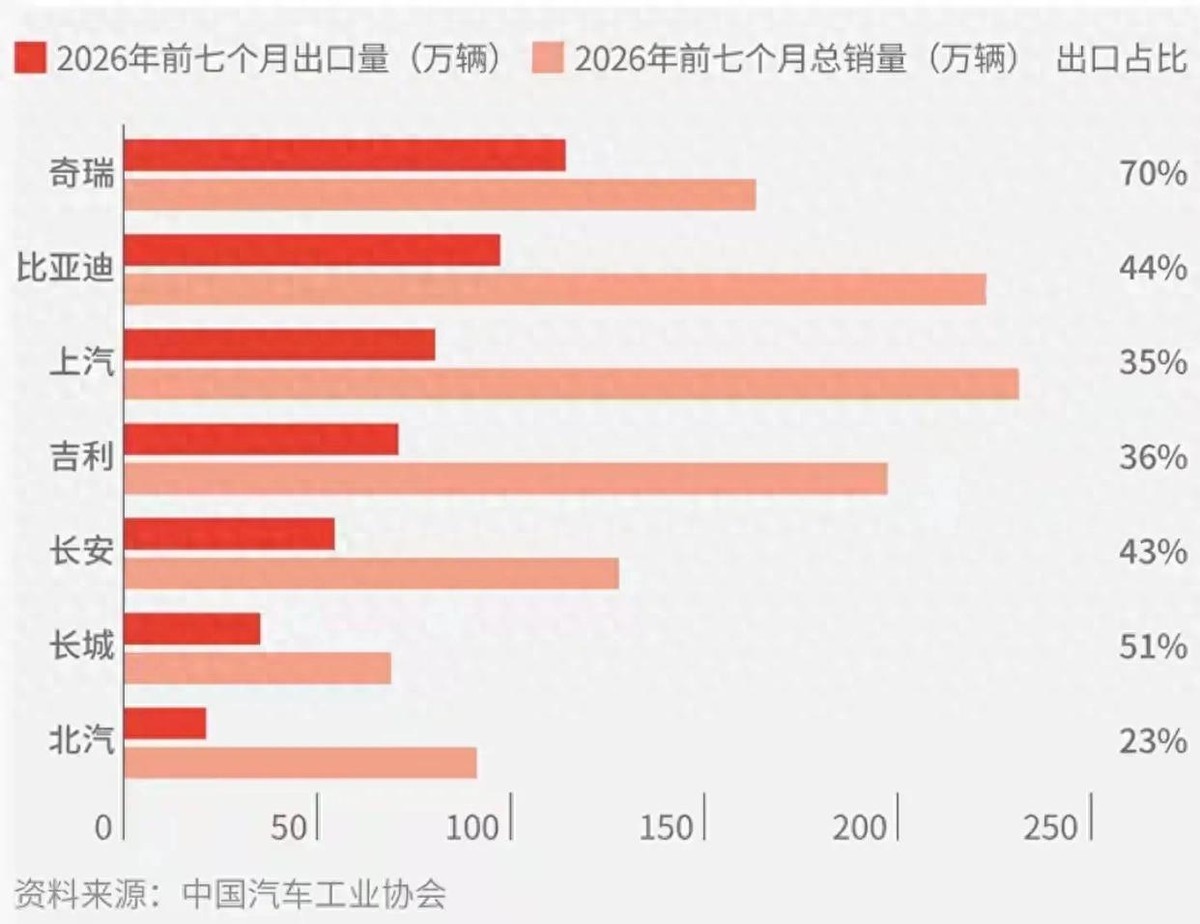
外部环境不会给太多喘息。美国已经把中国网联汽车软硬件塞进限制清单,与此同时,中国汽车出口一直在涨,2026年前八个月整车出口已经跑到715.3万辆。
出口越多,车里装什么芯片、跑什么软件、数据怎么流,越容易从企业的技术问题升级成贸易和监管问题。
台湾地区这几年也在跟着美国的节奏搞出口管制,晶圆代工和成熟制程链条上都能感受到风向的变化。
从这个角度看,这次补芯片和软件的短板,如果只理解成"防断供",格局就太窄。它更关系到中国车企出海以后能不能把自己的技术体系一并带出去。只出口整车,销售渠道和规则永远握在别人手里。
能输出整车平台、核心零部件、软件生态和标准能力,产业链里的议价权才稳得住。
五年说紧也是真紧。高端车用大算力芯片还有明显短板,基础软件生态还得继续做厚,行业还得扛住价格战、产能利用率和安全治理的多重压力。
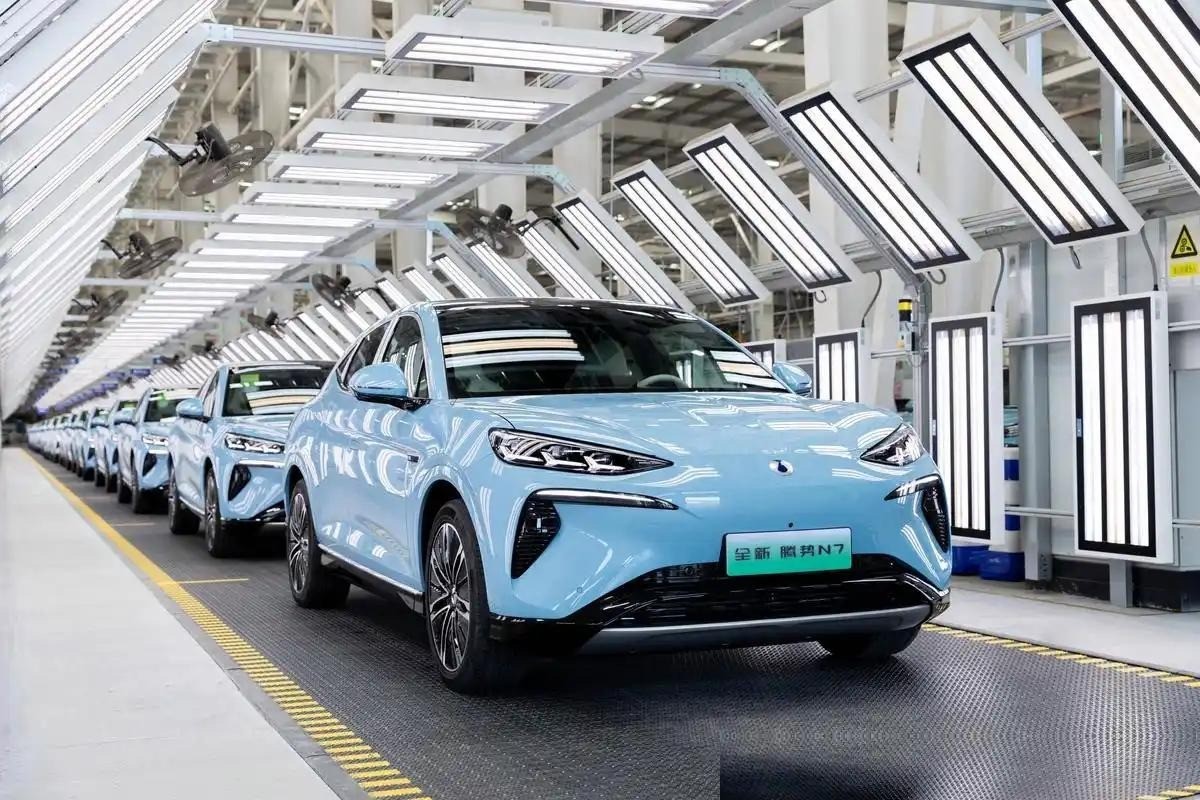
技术攻关如果脱开质量验证,一味求装车数量,反而给智能汽车埋下安全隐患。规划把测试评价、准入监管、安全标准塞进同一套政策框架里,就是提醒行业,速度必须服从可靠性。
中国已经把新能源汽车从边缘产品干成主流市场,接下来这道题更难,能不能把制造能力继续往上压,压进汽车的计算层和软件层。芯片和基础软件要是能撑起规模、标准和生态,今天补上去的短板就成了下一轮升级的起点。
要是还停在少数车型适配和政策性替代,"汽车强国"四个字就只能挂在产量和出口数字上,好看不顶用。两条汽车命脉背后拉扯的东西,说到底是下一代汽车由谁来定义。
这次中国紧急出手,防的是供应链某天突然被抽掉底板,争的是智能汽车时代的底层位置。
2030年那道门槛,量尺已经不再只是中国还能卖多少辆车,而是全球汽车产业里好配资炒股开户线上,有多少关键技术、软件接口、芯片平台和标准规则,得跟着中国的产业体系一起走。这才是那句"不是防守是超车"的真正分量。
文章为作者独立观点,不代表联华证券-股票杠杆交易平台_股票杠杆正规平台_实盘股票杠杆平台观点
- 上一篇:北京股票配资 6.98 万起!2027 款元 UP 飞驰版上新,两大升级藏大招
- 下一篇:没有了
相关文章


